Авторизация
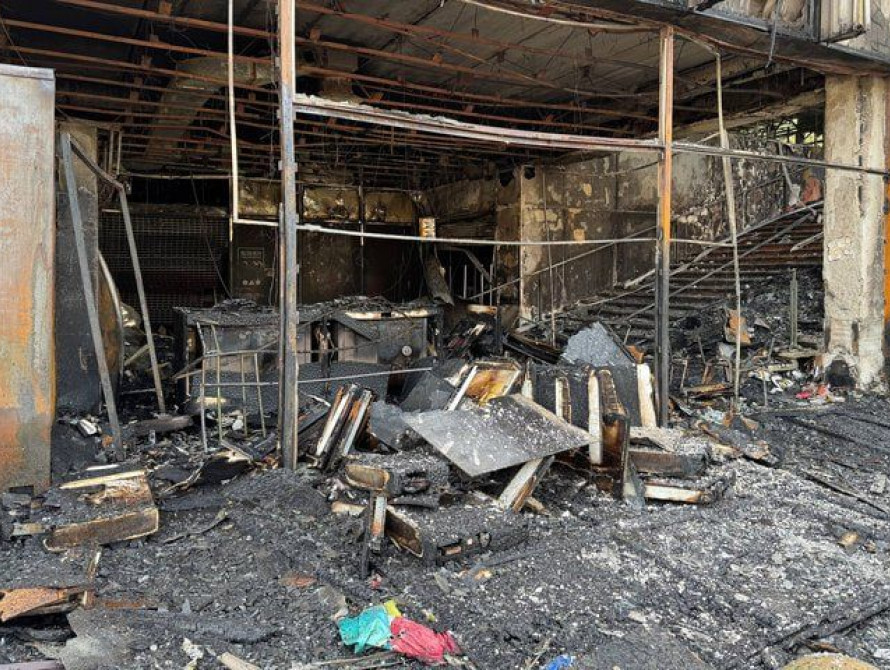
Знищені торгівельні точки у ТЦ "Інтрейд" у Запоріжжі
Підприємцям із Запоріжжя та області не потрібно нараховувати компенсуючі податкові зобов’язання з ПДВ за товари чи основні засоби, які були знищені або втрачені через ракетні обстріли під час воєнного стану. Йдеться про так званий «умовний продаж» за пунктом 198.5 Податкового кодексу України. Детальніше – «ЗаБор».
Відповідне роз’яснення оприлюднила Запорізька міська рада 7 жовтня. Йдеться про випадки, коли знищення або втрата майна сталися через обставини непереборної сили та належним чином документально підтверджені.
Щоб не нараховувати додаткові податкові зобов’язання з ПДВ, факт знищення або втрати товарів необхідно підтвердити відповідними первинними документами, а також мати сертифікат про форс-мажорні обставини від Торгово-промислової палати України або уповноваженої регіональної палати.
Якщо до моменту декларування ПДВ за відповідний звітний період платник уже отримав сертифікат ТПП про форс-мажор, обов’язку нараховувати податкові зобов’язання за пунктом 198.5 статті 198 ПКУ не виникає.
Сертифікат ТПП засвідчує обставини непереборної сили. За інформацією податкової, його видають протягом семи днів із моменту звернення суб’єкта господарювання.
Податковий кодекс передбачає, що товари, придбані в оподатковуваних ПДВ операціях, які були знищені або втрачені через форс-мажор під час воєнного чи надзвичайного стану, не вважаються використаними в неоподатковуваних операціях або операціях, що не є господарською діяльністю.
Відповідно, до таких товарів не застосовується вимога про нарахування компенсуючих податкових зобов’язань за пунктом 198.5 ПКУ.
Водночас підприємцям важливо мати документи, які підтверджують як сам факт знищення чи втрати майна, так і зв’язок цих втрат із форс-мажорними обставинами.